

건물주도 아닌데, 놀면서 "월 2천만 원"씩 외국인한테 월세 받는 97년생 여자
시작한지 1년 만에 에어비앤비 하나만으로 빠르게 "월순익 2,000만 원" 달성!! 아이들이 좋아서 선생님을 꿈꿨지만, 갑작스럽게 찾아온 돌발성 난청으로 인해 접을 수 밖에 없었던 교사의 꿈... 하지만 이 아픔을 오히려 기…
읽어보기CHIHO JOURNAL
짓기 전에 읽고, 고치기 전에 생각합니다.
설계의 시선과 현장의 지식을 한곳에.
THE ARCHIVE
690개의 기록
시작한지 1년 만에 에어비앤비 하나만으로 빠르게 "월순익 2,000만 원" 달성!! 아이들이 좋아서 선생님을 꿈꿨지만, 갑작스럽게 찾아온 돌발성 난청으로 인해 접을 수 밖에 없었던 교사의 꿈... 하지만 이 아픔을 오히려 기…
읽어보기
결국 답은 하나입니다. 주변 임대료를 조사해서, 내가 “살 수 있는 가격”을 역산 해야 합니다.
읽어보기
수익형은 “좋다/나쁘다”가 아니라 어디까지 버티는가(공실·금리·출구캡)로 판정합니다. 그래서 7강은 숫자를 브레이크포인트(임계값)로 바꿉니다. 이 값을 넘으면 재대출/보유/매각 이 자동으로 갈립니다.
읽어보기
수익형 부동산의 가장 큰 착각은 출구가격을 ‘원가 + 상승분’으로 잡는 것 입니다. 수익형은 출구가 사실상 한 줄로 결정됩니다.
읽어보기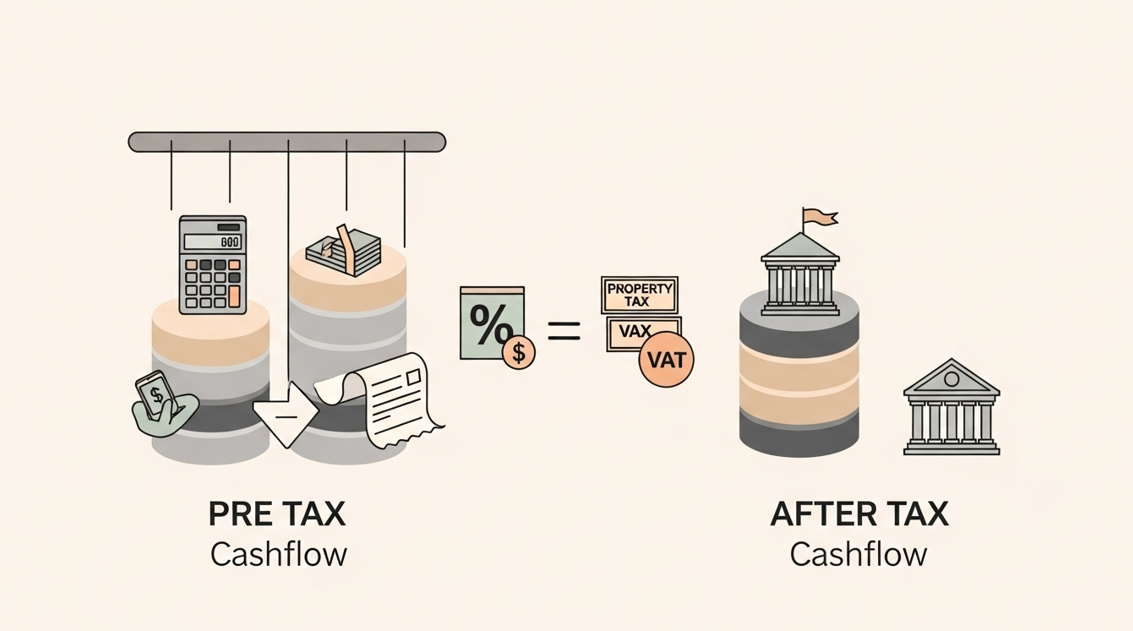
상가/주택 임대에서 진짜 숫자는 세후(After-tax)에서 결정됩니다. NOI·DSCR·스프레드가 괜찮아 보여도, 보유세·소득세·(상가면) 부가세 처리 를 넣는 순간 결과가 뒤집히는 케이스가 많습니다. 이번 편은 “한 장짜…
읽어보기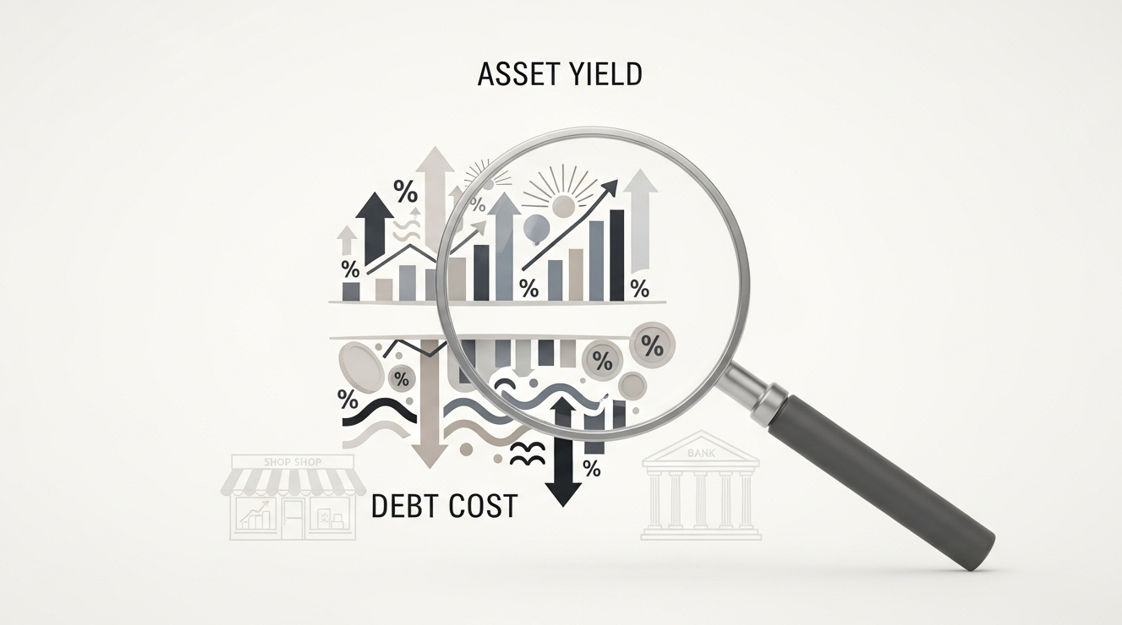
상가에서 가장 많이 하는 착각은 “월세가 남으니 괜찮다”입니다. 상가는 월세가 아니라 NOI , 그리고 캡레이트(자산 수익률)와 부채비용(대출비용)의 관계 로 먼저 판정해야 합니다. 이 강의는 그 관계를 스프레드(Spread…
읽어보기
부동산에서 금리는 “이자”만이 아닙니다. 대출한도(DSR), 버틸 수 있는 시간, 상가의 수익 판단(캡레이트/DSCR)을 한 번에 바꿉니다. 그래서 3강은 내 금리를 식으로 분해 하고, 금리 1%p 변화가 대출한도까지 어떻게…
읽어보기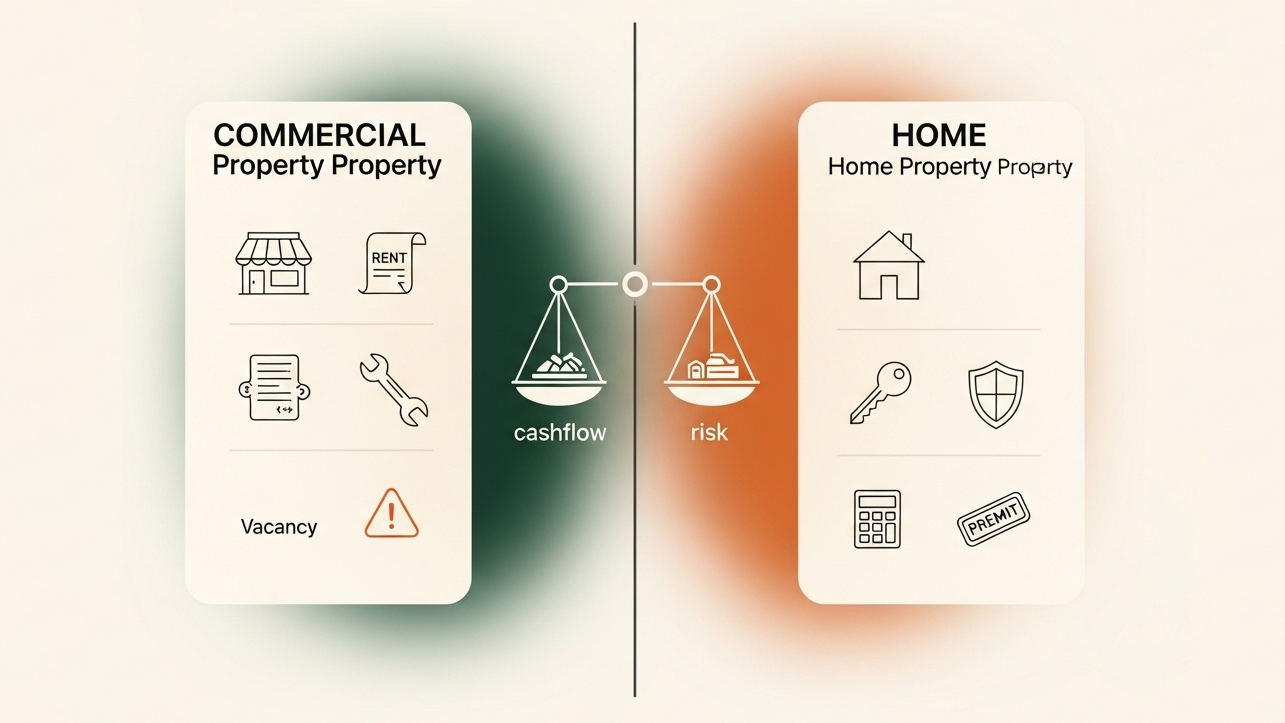
부동산은 “월세 얼마 받느냐”부터 보면 실패 확률이 올라간다. 특히 상가는 취득세(진입비용)가 크고, 대출은 이자만 내는 구조(만기 일시)가 흔해서 “현금흐름이 좋아 보이는 착시”가 잘 나온다. 주택은 반대로 DSR/스트레스…
읽어보기
부동산은 가격만 보면 끝까지 헷갈립니다. 가격은 결과이고, 시장을 움직이는 레버는 세금(수익률) · 금융(시간) · 규제(거래 가능성) 3개입니다. 아래는 이 3개를 “계산 가능한 문장”으로 바꾸는 1강입니다.
읽어보기
지원금은 대출이 아닙니다. 상환의무 없는 사업비 가 대표적입니다. 일부는 자부담이 없고, 있어도 5~10% 수준인 경우가 많습니다. 자부담은 “나라에 내는 돈”이 아니라 내 사업에 같이 집행하는 돈 입니다. 예를 들어 7,0…
읽어보기
2025년 한 해 동안 법원 경매로 넘어간 아파트와 빌라가 38,524채 에 달했습니다. 50조 원 대출, 2026년 금리 전환" 진짜 폭탄은 이제부터" 단희쌤에 관한 실무 정보입니다.
읽어보기
세금 82.5% 폭탄 터진다.집 살기회가 생겼다... 정부가 2026 경제전략에서 양도세를 뺀 이유| 돈금술사_족장TV — 실무 건축사가 정리한 핵심 정보와 체크리스트를 제공합니다.
읽어보기FROM READING TO PLANNING